El grupo italiano Sea Group se enfrenta a una deuda impagada de 270 millones de euros mientras su rescate supervisado por los tribunales llega a un punto crítico.
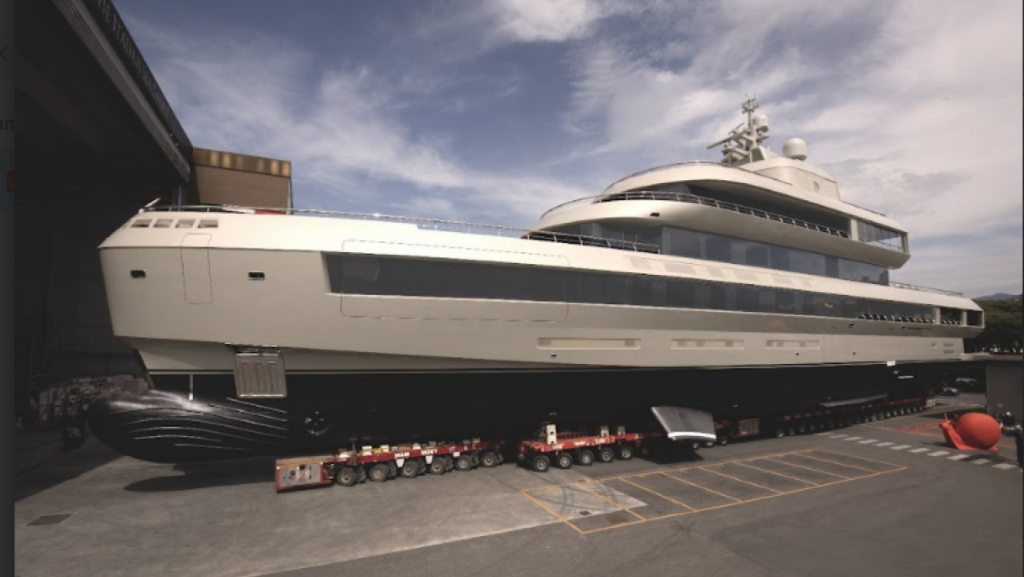 Botadura del megayate Admiral Armani de 72 metros, por The Italian Sea Group.
El panorama que rodea a The Italian Sea Group es desolador: sus pasivos vencidos, que ascienden a 270 millones de euros, están aumentando en lugar de disminuir. Se estima que esta cifra se incrementó en unos 12 millones de euros entre junio y julio, mientras el astillero italiano de superyates se encuentra inmerso en un proceso formal de reestructuración supervisado por los tribunales.
Las cifras publicadas recientemente muestran pasivos vencidos por valor de 270.04 millones de euros a 31 de julio de 2026., frente a los 257.7 millones de euros de finales de junio, incluyendo 98.4 millones de euros adeudados a empresas de factoring, 85.7 millones de euros a proveedores, 48.7 millones de euros a entidades financieras, 17.6 millones de euros en obligaciones tributarias y 19.6 millones de euros en obligaciones de seguridad social. La posición financiera neta consolidada de TISG fue negativa en 179.6 millones de euros, compuesta por 148.9 millones de euros de deuda bancaria y 5.3 millones de euros de efectivo..
La crisis está sustentada por las continuas repercusiones de el hundimiento del superyate en agosto de 2024 BayesianoEl yate, construido bajo la marca Perini Navi de TISG, sufrió graves daños comerciales a causa del accidente, que provocó la muerte inmediata de siete personas, además de un buzo de rescate neerlandés. TISG ha presentado una demanda por daños y perjuicios por valor de 456 millones de euros contra el propietario del yate, Revtom, y otros. Esta demanda es independiente de la reestructuración y aún no ha sido resuelta. En marzo de este año, la empresa inició una investigación por gastos excesivos.
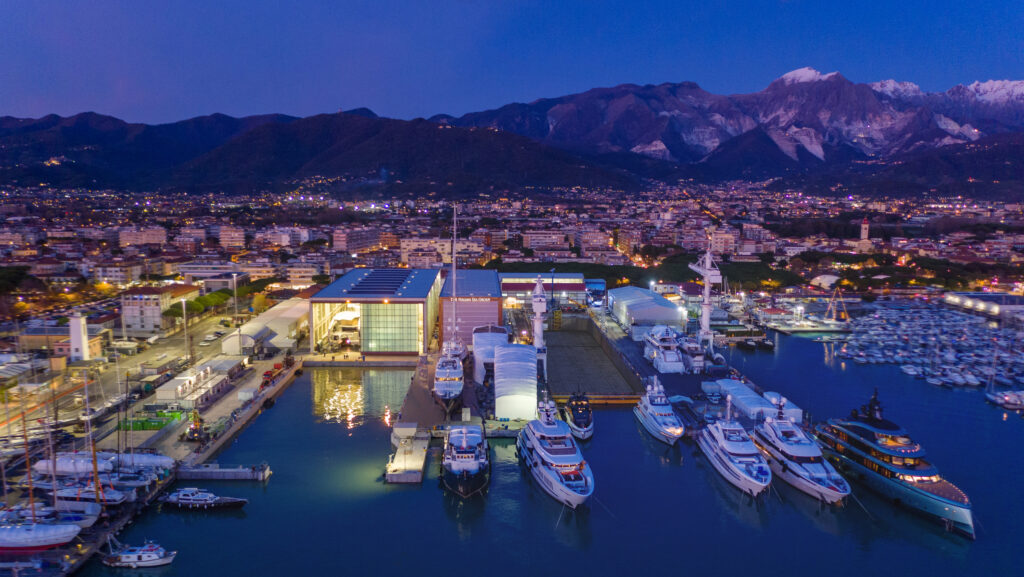
Ahora se trata de una reestructuración supervisada por un tribunal, no de un proceso de venta voluntaria.
El 30 de junio, la empresa decidió poner fin a su acuerdo negociado TISG inició un procedimiento de crisis negociado y solicitó acceso al marco regulatorio formal de crisis previsto en el artículo 44 del Código de Crisis e Insolvencia de Italia. El tribunal de Florencia otorgó a TISG un plazo de 60 días para presentar su plan de reestructuración y su propuesta a los acreedores. Por lo tanto, el proceso se desarrolla bajo supervisión judicial y en paralelo a medidas de protección para la empresa y algunos acreedores.
Desde entonces, el tribunal ha restringido la protección a los armadores: a finales de julio, el tribunal de Florencia revocó parcialmente las medidas de protección que amparaban a TISG frente a los armadores (manteniendo la protección para los proveedores estratégicos), y a principios de agosto rechazó la solicitud de TISG de suspender los contratos de construcción en curso, dejando a los armadores en libertad de rescindirlos en algunos casos según los términos contractuales.
Mientras tanto, BDO Audit Services renunció como auditor de TISG el 27 de julio, alegando que la empresa no había proporcionado la documentación que consideraba esencial para la auditoría. Al 31 de agosto, TISG no había recibido ninguna oferta de candidatos para reemplazar a BDO, y en la reunión del 30 de septiembre también deberá otorgar al consejo la facultad de nombrar a un nuevo auditor. Esto representa una señal de alerta en materia de gobernanza corporativa.
El plazo del 31 de agosto para la presentación del plan ya ha expirado, y la audiencia ante el tribunal de Florencia está programada para el 16 de septiembre. según medios localesEso convierte las próximas dos semanas en un plazo límite inamovible para el futuro del negocio.
El patrimonio neto negativo de 392 millones de euros aumenta la presión.
El balance general ofrece una perspectiva aún más cruda del problema. El patrimonio neto de TISG era negativo, con 392.3 millones de euros al 30 de junio de 2026, mientras que los pasivos corrientes ascendían a 505.3 millones de euros frente a unos activos corrientes de tan solo 42.7 millones de euros. Los ingresos del primer semestre fueron de 71.2 millones de euros, con un EBITDA negativo de 18 millones de euros y un EBIT negativo de 25.3 millones de euros. Las cifras de TISG son preliminares y no auditadas, ya que se presentaron como parte de sus obligaciones de información mensual en virtud del procedimiento del artículo 44 supervisado por el tribunal..
Esto se produce tras un drástico deterioro de las cifras anuales. Los ingresos cayeron de 404.4 millones de euros en 2024 a 295.1 millones de euros en 2025, el EBITDA fue negativo en 99.2 millones de euros y el grupo registró una pérdida neta de 170.9 millones de euros.
En marzo, la empresa identificó "costes extrapresupuestarios significativos" en proyectos de yates y encargó una investigación forense sobre las circunstancias que los originaron.
El nuevo capital es fundamental para el plan.
El consejo de administración de TISG está solicitando la aprobación de los accionistas para un aumento de capital de hasta 140 millones de euros.Según los informes, esto se suma a la posible emisión de hasta 150 millones de euros en instrumentos financieros participativos, incluso mediante la conversión de créditos de acreedores.
Las propuestas se presentarán a los accionistas en una reunión prevista para el 30 de septiembre.
Mientras tanto, el proceso competitivo para nuevos inversores ha atraído a potenciales licitadores industriales.
Una de las propuestas proviene de Polo Nautico Carrara, un consorcio formado por constructores y proveedores de yates, entre ellos Sanlorenzo. Su propuesta busca adquirir el negocio de TISG libre de deudas, manteniendo la producción, el empleo y la cadena de suministro local. Sanlorenzo tendría una participación minoritaria, mientras que se espera que otros dos o tres astilleros controlen la mayoría de la entidad propuesta.
“Sabes que no me gusta gastar demasiado dinero ni precipitarme en un acuerdo que sea arriesgado para la empresa”, dice Massimo Perotti, presidente y director ejecutivo de Sanlorenzo. MIN en el momento de la publicación del último estado financiero de la compañía.
Pero Perotti afirma que TISG representa una buena oportunidad debido a las instalaciones y al personal.
“Las instalaciones son excelentes y tanto el personal como los directivos son personas muy competentes y con mucha experiencia”. Y añade: “La mayoría de los proveedores de TISG son proveedores de Sanlorenzo. Creemos que debemos protegerlos y cuidarlos”.
Pero deja claro que Sanlorenzo no llegará a ser un jugador al cien por cien.
“En general, la geopolítica cambia cada día... No creemos que el entorno sea tal que debamos cerrar un trato descabellado.”
Se han barajado otros postores, entre ellos Giulio Gallazzi (SRI Global) y Bernardo Vacchi (a través de Finvacchi), como candidatos "salvadores" independientes que han presentado un interés no vinculante ante el consejo de administración y los comisionados judiciales, junto con el interés manifestado por Azimut|Benetti y Ferretti.
El impacto ya está llegando a los trabajadores y proveedores.
La crisis financiera se está traduciendo ahora directamente en medidas de empleo.
A Según Borsa Italiana, la reunión regional de crisis está programada en Florencia para el 9 de septiembre.Se espera que TISG, la Región de Toscana y los sindicatos aborden un acuerdo sobre contratos de solidaridad que afectará a unos 500 empleados. Estas medidas tienen como objetivo reducir la jornada laboral y proteger el empleo mientras el futuro de la empresa sigue siendo incierto. Los aspectos financieros del acuerdo están sujetos a la autorización judicial.
Para el sector marítimo en general, los 85.7 millones de euros adeudados a los proveedores podrían ser la cifra más trascendental. TISG es un cliente importante para una red de fabricantes especializados, subcontratistas y empresas de servicios marítimos. Por lo tanto, la falta de pago prolongada puede generar dificultades financieras mucho más allá del propio astillero.
La empresa también tiene alrededor de 30 órdenes de pago relacionadas con acreedores, de acuerdo a los informes, aunque las divulgaciones anteriores y posteriores han arrojado cifras diferentes.
En el sector de los superyates, el caso de TISG demuestra la rapidez con la que los sobrecostes, la disminución de los pedidos y la presión sobre el capital circulante pueden convertir una cartera de pedidos sustancial en un problema de liquidez.
La prueba inmediata ahora es si la reestructuración supervisada por el tribunal puede proporcionar nuevo capital y una solución industrial con la suficiente rapidez como para evitar que la deuda pendiente de 270 millones de euros siga aumentando.