Sanlorenzo registra un aumento del 18.3% en la entrada de pedidos, ya que el crecimiento global compensa el de Europa.
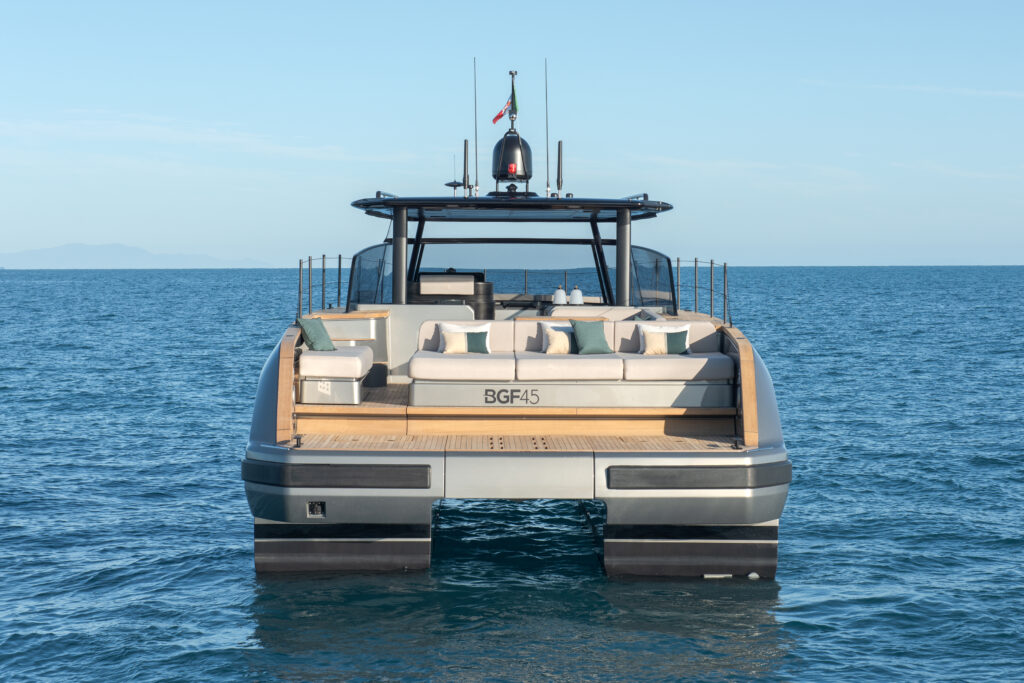 Sanlorenzo BGF45
Los últimos resultados de Sanlorenzo (informe financiero semestral al 30 de junio de 2026) apuntan a un cambio en la geografía de la demanda en el mercado de yates de alta gama. Si bien Europa sigue siendo su mayor mercado, América y Asia-Pacífico impulsan cada vez más el crecimiento, lo que ayuda al grupo italiano a registrar otro período de aumento en ingresos, beneficios y pedidos.
El mayor crecimiento se registró en la división de superyates, donde los ingresos aumentaron más del 12 % y representaron más del 32 % de los ingresos netos. La demanda de embarcaciones de más de 30 metros impulsó el crecimiento de la división de yates. La división de embarcaciones de recreo (menos de 24 metros) se mantuvo estable.
«Seguimos apostando por un crecimiento disciplinado y sostenible, priorizando el valor sobre el volumen, a la vez que preservamos la calidad de nuestros márgenes y la exclusividad de nuestras marcas», afirma Massimo Perotti, presidente y director ejecutivo. Su misión es integrar las marcas Sanlorenzo, Bluegame y Nautor Swan, cada una con su propia identidad diferenciada, y consolidar al grupo como un referente mundial en el sector náutico con una trayectoria de crecimiento a largo plazo.
Todo va bien.
El grupo parece estar beneficiándose de la ventaja competitiva que le brinda su modelo de negocio, que describe como un posicionamiento de alta gama, escasez controlada, la singularidad de su oferta a medida, distribución selectiva y fuertes vínculos con el diseño y la innovación sostenible.
Los aspectos financieros destacados incluyen:
- Los ingresos netos por la venta de yates nuevos ascendieron a 471.3 millones de euros (+3.8 por ciento interanual).
- El EBITDA aumentó a 83.5 millones de euros (+3.7 por ciento interanual).
- Margen EBITDA del 17.7 por ciento, tras la consolidación total de Nautor Swan.
- El margen EBIT se sitúa en el 13.2 por ciento, sin variación interanual.
- El beneficio neto del grupo aumentó a 49.1 millones de euros (+5.4 por ciento interanual).
- Cartera bruta de pedidos de 1.5 millones de euros a finales de junio.
- La posición de caja neta se situó en 49.4 millones de euros a 30 de junio de 2026, tras el pago de dividendos por valor de 37.0 millones de euros.
- La entrada de pedidos aumentó a 496.4 millones de euros (+18.3 por ciento interanual).
- Se generaron 66.3 millones de euros en efectivo durante los primeros seis meses, antes del reparto de dividendos.
La cartera de pedidos ascendía a 1,498.9 millones de euros, de los cuales el 89 % correspondía a pedidos vendidos a clientes finales. La cartera neta se situaba en 1,027.6 millones de euros, y la parte correspondiente a 2026 cubría el 83 % del punto medio del rango de previsiones para los ingresos netos de nuevos yates en 2026.
Los pedidos de Sanlorenzo aumentan por octavo trimestre consecutivo.
El segundo trimestre de 2026 marcó el octavo trimestre consecutivo de crecimiento interanual en la entrada de pedidos. Perotti afirma que esto subraya la solidez de la demanda de los productos Sanlorenzo y «la resiliencia que seguimos observando en los segmentos más exclusivos del mercado. La cartera de pedidos netos, que supera los 1.000 millones de euros, y la cartera de pedidos pendientes, de la cual el 89 % corresponde a pedidos vendidos a clientes finales, nos proporcionan una gran visibilidad y nos permiten planificar la producción de forma eficiente, optimizando el despliegue de nuestros recursos industriales».
La innovación de productos está cobrando mayor impulso con los estrenos de nuevos productos en las ferias náuticas de otoño y nuevos desarrollos en toda la cartera del grupo.
«Seguimos centrados en nuestros objetivos a largo plazo», prosigue Perotti. «Continuaremos invirtiendo selectivamente en innovación de productos y excelencia operativa, al tiempo que fortalecemos nuestras relaciones con los propietarios de yates, aprovechando una cartera distintiva y complementaria y una presencia internacional cada vez más directa. Afrontamos la temporada de salones náuticos de otoño con confianza».
“En los próximos meses, presentaremos nuevos productos importantes y continuaremos nuestro camino de innovación en todo el grupo. Afrontamos esta fase con la misma ejecución rigurosa, visión estratégica y enfoque constante en la creación de valor que han sustentado los resultados alcanzados hasta la fecha.”
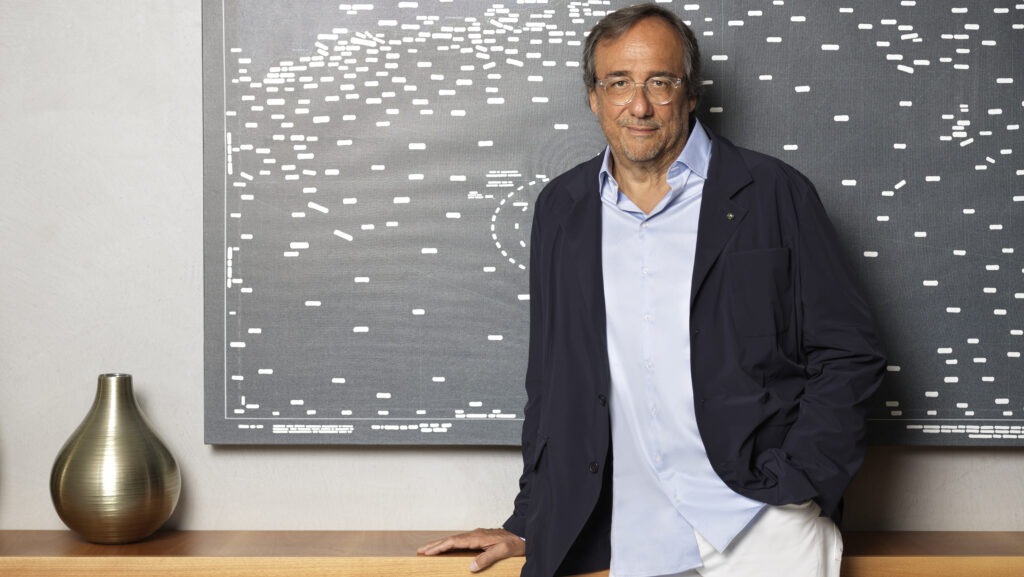
América y la región Asia-Pacífico impulsan el crecimiento global de Sanlorenzo.
El crecimiento superó el 20% en tres de las cuatro principales regiones del grupo. América alcanzó los 129 millones de euros (+35.4% interanual), con una participación en el total que aumentó al 27.4%; Asia-Pacífico creció hasta los 73.9 millones de euros (+35.8% interanual), representando el 15.7% de los ingresos netos de yates nuevos; y Oriente Medio y África alcanzó los 45.8 millones de euros (+22.7% interanual). La compañía afirma que estos resultados compensaron con creces el descenso en Europa (-16.6% interanual), que se enfrentó a una base de comparación particularmente alta en el primer semestre de 2025 y siguió siendo el mercado más grande del grupo, representando el 47.2% del total. El fuerte crecimiento en Asia-Pacífico también confirma la ventaja estructural que proporciona la plataforma de distribución directa de Simpson Marine, que garantiza una gestión más cercana de las relaciones con el cliente final y de las actividades comerciales y de posventa.
Ahora la compañía tiene la vista puesta en Canadá como un nuevo mercado y espera firmar un acuerdo preliminar con un nuevo distribuidor en Cannes. «Canadá es, sin duda, uno de los países más prometedores. Oriente Medio sigue en espera», afirma Perotti. «Aun así, registramos un crecimiento del 22 % en el primer semestre de 2026. Pero probablemente, Asia-Pacífico será la región del mercado donde prevemos los mejores resultados en los próximos meses».
Según él, el descenso en Europa se debe menos a la debilidad de ese mercado y más a la fortaleza de América y Asia-Pacífico, favorecida por la compra de Simpson Marine.
Los superyates se consolidan como la división de mayor crecimiento de Sanlorenzo.
Los ingresos netos por la venta de yates nuevos durante el primer semestre de 2026 ascendieron a 471.3 millones de euros, un 3.8 % más que los 454.1 millones de euros registrados en el primer semestre de 2025. Este crecimiento se debió principalmente a la división de superyates y a una diversificación geográfica significativamente mayor.
La división de yates generó ingresos netos por venta de yates nuevos de 232.8 millones de euros (+3.1 % interanual), lo que representa el 49.4 % del total. La división de superyates siguió siendo el principal motor de crecimiento del grupo, con ingresos netos por venta de yates nuevos de 154.1 millones de euros (+12.4 % interanual) y una cuota de mercado que aumentó al 32.7 %, frente al 30.2 % del primer semestre de 2025. Este desempeño refleja la continua y sólida demanda de yates de mayor tamaño, a pesar de los plazos de entrega más largos.
Bluegame generó ingresos netos por la venta de yates nuevos de 43.6 millones de euros, cifra que se mantiene prácticamente estable en comparación con el primer semestre de 2025, lo que demuestra su resiliencia en un mercado más exigente para yates de menos de 24 metros, caracterizado por políticas de precios agresivas. Nautor Swan aportó 40.9 millones de euros (-13.9 % interanual).
Ingresos netos por venta de yates nuevos (cifras)
La diversificación geográfica del grupo se consolidó aún más: las regiones no europeas representaron el 52.8 % de los ingresos netos por la venta de yates nuevos, frente al 41.2 % del primer semestre de 2025, lo que supone un aumento de 11.6 puntos porcentuales. América, Asia-Pacífico y Oriente Medio y África registraron un crecimiento superior al 20 %, compensando con creces el descenso en Europa en comparación con la elevada base del primer semestre de 2025.
Europa siguió siendo la principal región geográfica del grupo, con unos ingresos netos por la venta de yates nuevos de 222.6 millones de euros, lo que representa el 47.2 % del total. El descenso del 16.6 % con respecto al primer semestre de 2025 se produjo en comparación con una base de referencia especialmente alta. Los ingresos generados en Italia ascendieron a 52 millones de euros.
El continente americano generó ingresos netos por la venta de yates nuevos por valor de 129 millones de euros (+35.4 % interanual), lo que incrementó su participación en el total hasta el 27.4 %, frente al 21.0 % del primer semestre de 2025. Este desempeño se vio respaldado, además, por una mayor penetración comercial en los mercados de Centroamérica y Sudamérica.
La región APAC registró ingresos netos por la venta de yates nuevos de 73.9 millones de euros (+35.8 % interanual), con una cuota de mercado que aumentó al 15.7 %, frente al 12.0 % del primer semestre de 2025. Este crecimiento pone de relieve el valor estratégico de la plataforma de distribución directa de Simpson Marine, que proporciona al grupo cobertura en toda la región y proximidad a los clientes finales.
MEA generó unos ingresos netos por la venta de yates nuevos de 45.8 millones de euros (+22.7% interanual), lo que representa el 9.7% del total, gracias al positivo volumen de pedidos registrado en trimestres anteriores.
“Dos años consecutivos de crecimiento, teniendo en cuenta la situación geopolítica, son una clara muestra de la resiliencia y la fortaleza de la empresa, del grupo (Sanlorenzo, Bluegame y Swan) y, por lo tanto, de nuestro modelo de negocio”, concluye Perotti.
“Nuestra estrategia es la ganadora en este difícil momento del mercado.”
La generación de efectivo y la cartera de pedidos ofrecen visibilidad hasta 2026.
El capital circulante neto se situó en 86.5 millones de euros a 30 de junio de 2026, manteniéndose prácticamente estable en comparación con los 86.6 millones de euros a 30 de junio de 2025. En comparación con los 118.9 millones de euros a 31 de marzo de 2026, disminuyó en 32.4 millones de euros, lo que refleja la dinámica estacional típica del segundo trimestre, situándose 13.3 millones de euros por debajo de los 99.8 millones de euros registrados a 31 de diciembre de 2025.
Las existencias ascendieron a 181.2 millones de euros, frente a los 178.3 millones de euros a 31 de diciembre de 2025 y los 186.7 millones de euros a 30 de junio de 2025. Este nivel siguió reflejando el aumento de la producción destinado a reducir los plazos de entrega de los modelos más demandados, así como el apoyo a la red de distribución directa, en línea con la demanda potencial en los mercados correspondientes.
Las inversiones netas orgánicas realizadas en el primer semestre de 2026 ascendieron a 18.0 millones de euros, lo que supone un aumento del 11.2 por ciento en comparación con el mismo período del año anterior, y representan el 3.8 por ciento de los ingresos netos por la venta de yates nuevos.
Aproximadamente el 87 % de las inversiones orgánicas fueron de expansión, destinándose 11.0 millones de euros al desarrollo de nuevos modelos y gamas de productos, y 4.7 millones de euros a la ampliación de la capacidad industrial y de distribución. Las inversiones industriales recurrentes se mantuvieron limitadas a 1.3 millones de euros. El total de las inversiones netas del periodo ascendió a 20.3 millones de euros, incluidos 2.2 millones de euros relacionados con la adquisición de la unidad de negocio de Mast Italia.
El flujo de caja operativo alcanzó los 96.5 millones de euros, frente a los 23.6 millones de euros del primer semestre de 2025, gracias a la rentabilidad operativa y a la reabsorción estacional del capital circulante neto. El flujo de caja libre se situó en 80.2 millones de euros, frente a los 7.5 millones de euros del mismo periodo del año anterior.
La cartera de pedidos de Sanlorenzo en detalle
La cartera de pedidos a 30 de junio de 2026 ascendía a 1,498.9 millones de euros, un 4.1 % más que los 1,439.3 millones de euros registrados a 30 de junio de 2025. La alta calidad de la cartera de pedidos quedó confirmada por el 89 % de la participación ya vendida a clientes finales.
Del total de pedidos pendientes, 831.7 millones de euros corresponden a 2026, lo que supone una cobertura del 83 por ciento del punto medio del rango de previsiones para 2026 en cuanto a ingresos netos por nuevos yates, mientras que 667.2 millones de euros corresponden a años posteriores.
La cartera de pedidos neta, que representa los ingresos aún por reconocer en virtud de los contratos ya adjudicados, alcanzó los 1,027.6 millones de euros, un 4.3 por ciento más que los 985.2 millones de euros registrados a 30 de junio de 2025.
La cartera de pedidos durante el primer semestre de 2026 se situó en 496.4 millones de euros, lo que supone un aumento del 18.3 por ciento con respecto a los 419.5 millones de euros registrados en el mismo periodo del año anterior.
En el segundo trimestre, la entrada de pedidos alcanzó los 273.2 millones de euros, un 13.1 % más que los 241.5 millones de euros del segundo trimestre de 2025, lo que supone el octavo trimestre consecutivo de crecimiento interanual y confirma una sólida demanda.